中EN
买公认最好的,拿足够久
买股票就是放贷,抵押物是企业的股份;所以只买公认的蓝筹股、不选时机,放得足够多、放得足够久,让复利真正出现在账户里。
1. 买股票,其实就是放贷
前面讲那么多,最终就是要引到这句话上:买股票,其实就是放贷。只是现在的形式发生了变化。
我们应该这样理解:在证券市场买股票,本质上就是向企业放贷。只不过抵押物不再是房产、厂房,而是企业的股份。
所以,这是新型贷款:抵押与信用联合贷款。
企业有没有抵押?有,股票。比房产流动性更好。
所以,你为什么一定要买公认的最好的股票?
2. 为什么「公认」很重要
为什么「公认」很重要?因为现代金融市场活在法治社会,法律法规比 100 年前健全太多。好公司、大公司的财务信息公开透明,所有人都知道哪家最好。
所以,在买股票上,我们跟外面的人不一样。公认的最好的公司,大家都知道,甚至有个词叫「蓝筹股」。我们就买公认的蓝筹股就好了。
蓝筹股的生产能力已被证明,不是期待。这些公司经过考验,生产力最强,我们直接买它们就好了。
还有啥好研究的?为什么还要去垃圾堆里找什么黄金呢?别人费尽心机,全世界最聪明的人都在卷,我们避开了。
这也解释了为什么巴菲特偏爱经营记录足够长的企业——看不到足够多年的财报,就无法判断生产能力。
3. 抵押物,要卖得掉
还有一个细节:抵押物的流动性要足够好,否则极其危险。蓝筹股、大公司,生产力强,这样的抵押物流动性肯定更好。
这里要再提一嘴:为什么我对投资房地产越来越嗤之以鼻?因为房地产的流动性太差,你总不能把厕所拆出来单独卖吧。
对投资品来说,没有流动性是致命的。这也是为什么国际上计算高净值人群的资产时,要把古董收藏和房产剔除掉,因为这两者流动性都很差。
4. 不选标的,也不选时机
我们不用选标的,因为最好的标的大家都知道。
还有一点,我们也不选时机,任何时候都能进场。不选时机这一点,后面讲定投策略的时候会再详细说明,这里先一句带过。
5. 放得足够多,放得足够久
接下来,放贷还要考虑什么?想要大收获,放贷者必须明白:要放得足够多,放得足够久。
不是大企业,我没法放很多;不是已被证明长期存在的企业,我没法放得足够久。
从这个角度,你就能理解:为什么巴菲特过去五六十年能保持约 20% 的年化复合回报?他看重消费股。我认同,他是对的。因为只有消费才是永恒不可消亡的。这也是为什么可口可乐会成为最著名的百年上市公司之一。
6. 不长期持有,就不是放贷
当你认真理解这个显而易见的结论——「买股票就是放贷」——你就能意识到另一个原本应该显而易见、却没想到的事实:你作为放贷者买了股票,却不长期持有,你就不是在放贷。
为什么?因为放贷最赚钱的根本原因是复利效应。复利什么时候出现?一般是十年后才可能出现。
我们一直在提十年十倍,年化复合 25% 就是十年十倍。但是你可能没往下再想:如果十年十倍,那二十年是多少倍?不是 20 倍,是 100 倍。三十年呢?1000 倍。
我知道你看到这些数字会觉得天方夜谭。但是如果以上的理论你都看进去了,按逻辑推理,自己按一按计算器,这就是事实。
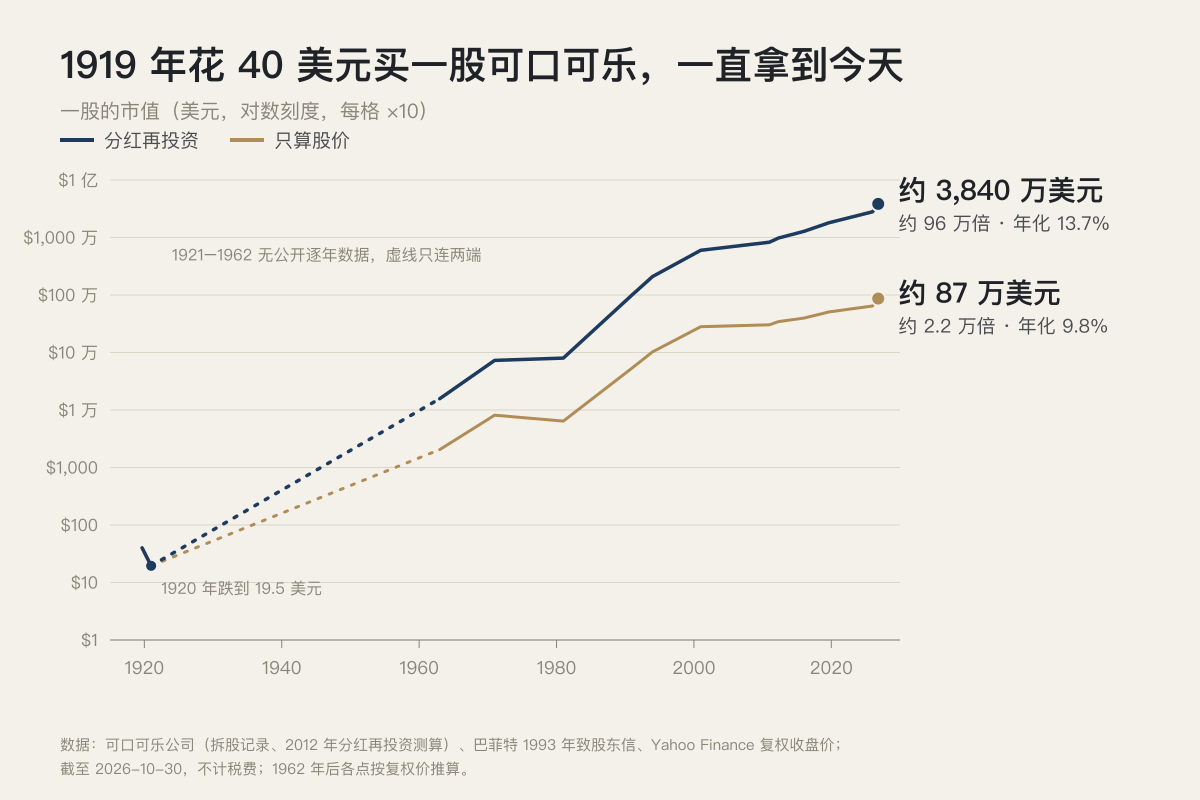
那么,现实世界真的有这么高的复利吗?最著名的例子就是可口可乐。1919 年上市,40 美元一股。一直拿到今天(2026 年 10 月),这一股拆成了 9216 股,市值约 87 万美元,2 万多倍,年化约 9.8%;如果把分红全部再投进去,约值 3800 多万美元,接近 100 万倍,年化约 13.7%。有时间可以自己去拉拉数据。
7. 最安全的地方
在金融市场高度发达的今天,在牛顿血亏 300 年后的今天,一切都不一样了。放贷不再是血腥行业。
只有很少人知道真相:一切都是公开的,但拥有这种认知的人少之又少。
为什么呢?这就是我一直强调要多读书、天天读书的原因。这些全是写在书里的,不是我原创的,也不是我瞎编的。以上任何一段话,你直接复制粘贴给 AI 去搜索、去提问,都能找到不少相关的书籍。
常说「投资有风险」。天啦,过去放贷才是真危险:还不起钱的人,第一反应是干掉债主。现在不一样了:金融市场发展、法治健全,整体比暗黑时代进步太多。
最神奇的是:你在金融市场放贷,没人知道,大家只管你叫「交易者」。你在民间放贷,要管房产、要追债;在这里全不需要。你在民间放贷,人家叫你夏洛克、黄世仁;在这里,你成了「股神」。
我们从为什么要投资讲起,再讲了钱是什么,最终引到这个结论:为什么我们要买股票。最终我们发现:对我们这些放贷者来说,最安全的地方,就是这个所谓「有风险」的证券交易市场。
8. 纸上得来终觉浅
道理都很简单,你甚至学会了可以讲给孩子听。但是纸上得来终觉浅,最终我们还是要实践,要开始定投。不然所谓的复利效应,只是 Excel 表格里的复利效应,不是你账户里真实的复利效应。
到现在,如果你有震撼的感觉,我想跟你说的是:你才哪到哪。这些基本上是 5 年前我就笃定的信息,这五年来我就是这么做的。这五年我继续往前走,继续学习,继续实践,还有更让人震撼、会让你惊掉下巴的知识在后面呢。不着急,我们有足够的耐心,我都会完全分享出来。
下一篇开始,我们进入定投策略战术部分的讲解。