中EN
不预测短期,看重长期
短期价格很难持续猜准,定投看重的是长期价值。看重长期可持续的公司,也要分清一时的运气和真正的本事。
1. 短期价格有多难猜
有一个人,很出名,出了很多本书:《黑天鹅》《反脆弱》《肥尾效应》。这个人就是大名鼎鼎的纳西姆·尼古拉斯·塔勒布。但是他还有一本更为精彩的书,叫《随机漫步的傻瓜》。
这本书里里外外讲了很多股市里的随机性,以及人们怎样把运气当成本事。短期的价格,很难持续准确预测。1
连很有名的经济学家,也会在预测价格这件事上赔大钱。
费雪,就是前面讲利息理论时提到过的那位大经济学家。1929 年股灾前,他还说股价似乎到了一个“永久的高平台”,觉得已经涨到一个能站稳的高位。没过多久,股市就崩了,他自己的财富也跟着遭受重创。2
凯恩斯也吃过预测错误的亏。1920 年,他判断一些欧洲货币会跌,就押了下跌。结果这些货币对美元反而涨了,他在外汇交易中亏了大钱。股票难猜,汇率也一样难猜。3
2. 如果看长期呢
注意,上面提到的,难以预测的是短期的价格。但是如果是长期呢?
前面说过,这个社会长期来看,整体的生产力是不断上涨的。生产力的增长,也给股票市场带来了长期价值;但具体到一个市场、一家公司,还要看它能不能把生产力的增长变成自己的价值。
所以定投,我们不预测短期价格,也不靠持续猜准短期价格赚钱。我们看重的是长期价值,我们就是长期主义者。
我们看重的,就是长期可持续的公司。加上“长期”两个字,绝大多数公司我们都看不上。
这也是为什么看重科技股。科学技术本身就是长期可持续、可迭代、可改进、可累积的。大部分生意没办法同时做到这四点。
今天的技术,可以成为明天改进的基础,不用每次都从头再来。
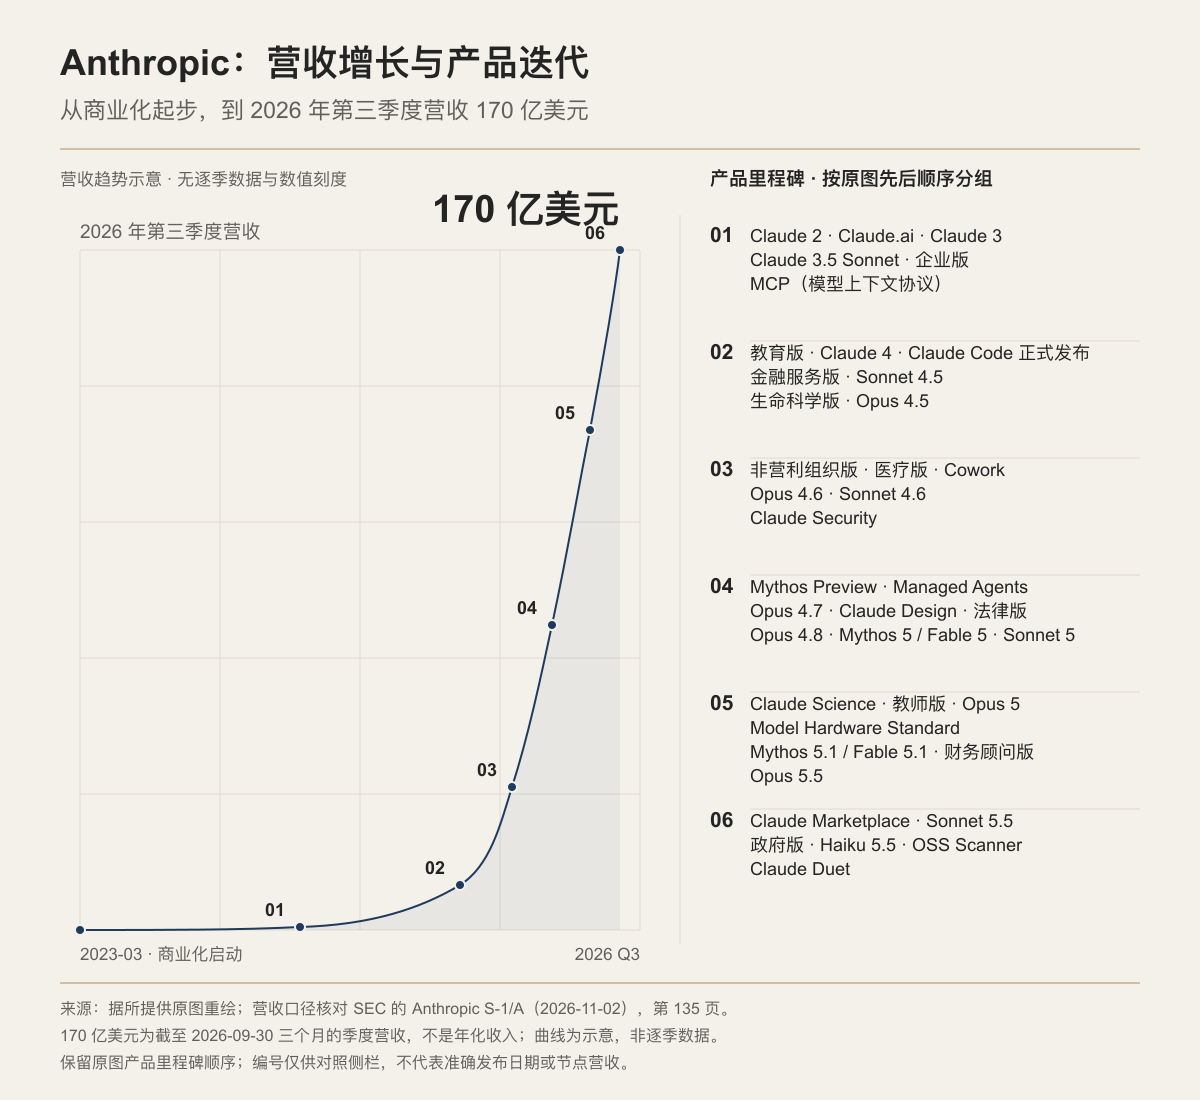
比如开发 Claude 的 Anthropic,产品持续更新,营收也在迅速增长。它披露的 2026 年第三季度营收是 170 亿美元。4
3. 消费为什么也能长久
另外还有一个产业,也是长期存在的,就是消费产业。因为人从出生到死都要消费,人就是消费动物,所以消费也会一直存在。
消费也会创新,产品也能不断改进。它的长期力量,还有一个很朴素的来源:只要有人,就会有消费需求。
伯克希尔披露的持仓里,就有可口可乐、卡夫亨氏和超市连锁克罗格这些熟悉的消费公司。5
这也是为什么巴菲特那么在意消费股,为什么他说最喜欢的持有期是永远:
当我们持有优秀企业的部分股权,而这些企业又有优秀的管理层时,我们最喜欢的持有期限是永远。6
但是我们为什么不选择消费股?这世界确实有很多优秀的消费股,比如一直提到的可口可乐、国内的茅台或云南白药。
消费股也可以赚钱,一样可以达到终点。更看重科技股,是因为科技进步带来的增长空间和速度:明明有机会坐火箭,为什么只踩脚踏车?
4. 两百多个百万富翁
说回股票价格。股票价格短期难以预测,但是交易的人多,总有瞎猫碰到死耗子。一只坏表,一天也能有两次对上正确时间。
巴菲特讲过的一个故事,最精彩。下面转述一下。7
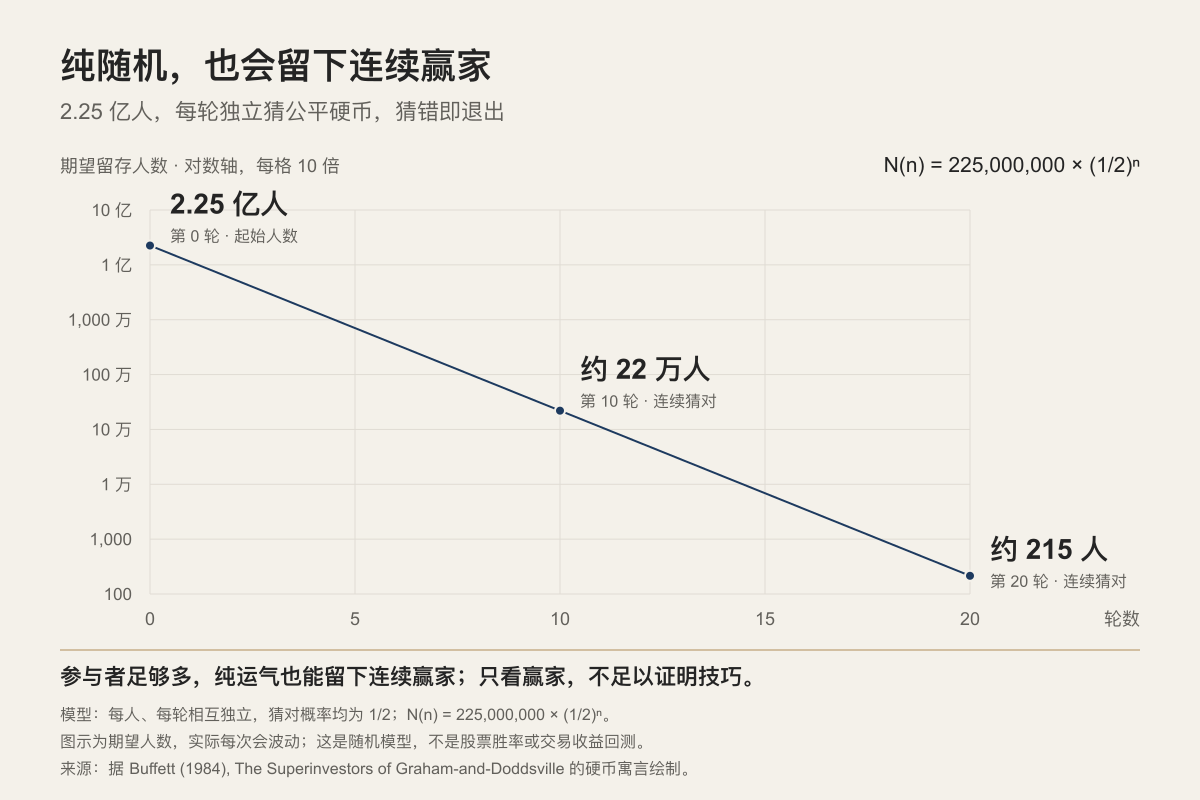
假设有 2.25 亿美国人,每天各猜一次公平硬币的正反面。每个人先押 1 美元,猜错就输掉赌注、退出;猜对就赢得同额的钱,下一轮把手里的钱全部押上。
十天以后,大约还有 22 万人,连续猜对了十次,每个人手里都有了 1000 多美元。
这些人开始飘了,觉得自己很有本事。他们会炫耀自己的成绩,也会向别人分享猜硬币的技巧。
再过十天,大约还有 215 人,连续二十次猜对。每个人都把 1 美元变成了 100 多万美元。
这时候,他们就可以出书了,书名就叫《如何二十天用一美元赚到一百万美元》。然后到全国各地演讲,教大家猜硬币的技巧。
如果有人提出质疑,就会有人反问:没有技巧,怎么会有这么多成功的实例?100 万美金,可不是一个很小的数字。
但在这个公平硬币的游戏里,参加的人足够多,就会出现这样的幸运儿。
切记,在金融市场,一切与长期无关的细节,都是鸡毛蒜皮。
- Nassim Nicholas Taleb,Fooled by Randomness;《肥尾效应》对应 Statistical Consequences of Fat Tails,见馆藏书目。 ↩
- 美联储历史,Stock Market Crash of 1929;费雪个人财富损失见达拉斯联储费雪人物史。 ↩
- Olivier Accominotti、David Chambers,If You're So Smart: John Maynard Keynes and Currency Speculation in the Interwar Years,记载 1920 年 5 月的严重外汇亏损。 ↩
- Anthropic,SEC S-1/A,2026-11-02,第 135 页;PYMNTS 报道交叉核对。170 亿美元为截至 2026-09-30 三个月的季度营收;曲线据原图重绘,为趋势示意,不是逐季数据。 ↩
- CNBC,Berkshire Hathaway Portfolio Tracker;上述三家公司按截至 2026-06-30 的伯克希尔公司持仓列举,见 2026-08-14 披露的 SEC 13F 持仓表,并非巴菲特个人账户或实时持仓。 ↩
- Warren Buffett,Berkshire Hathaway 1988 Annual Letter:“When we own portions of outstanding businesses with outstanding managements, our favorite holding period is forever.” 中文为本文译文。 ↩
- Warren Buffett,The Superinvestors of Graham-and-Doddsville,1984 年《Hermes》,原刊扫描件,印刷页 5;人数为公平硬币故事中的约数,按 225,000,000 ÷ 2ⁿ 计算。 ↩